大亞圣象(000910)深度報告 收入增速亮眼,成本上漲拖累毛利率,人造板業務后續展望
大亞圣象(000910)深度報告:收入增速亮眼,成本上漲拖累毛利率,人造板業務后續展望
一、事件概述
海通證券發布關于大亞圣象(000910)的研究報告。報告指出,公司近期收入端表現亮眼,增速超出預期,但受原材料成本上漲影響,毛利率出現一定下滑。作為國內人造板及地板行業的龍頭企業,大亞圣象的業績表現折射出行業在當前宏觀經濟與產業周期下的機遇與挑戰。
二、收入端:增速亮眼,龍頭地位穩固
報告期內,大亞圣象實現了收入的快速增長,增速表現亮眼。這一增長主要得益于以下幾個方面:
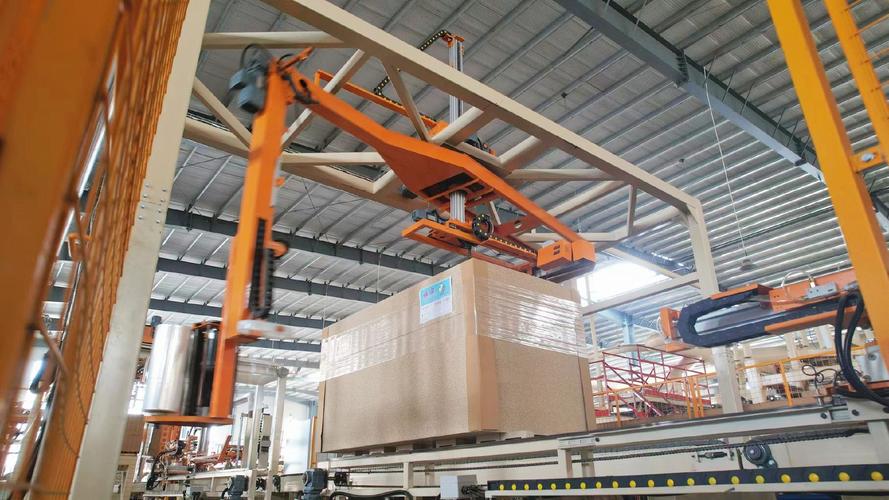
- 人造板業務量價齊升:隨著下游家居需求回暖以及行業集中度提升,公司作為人造板行業龍頭,憑借規模優勢和品牌效應,銷量實現穩步增長。產品結構優化帶動均價提升。
- 地板業務渠道拓展:公司持續推進渠道下沉和工程渠道拓展,零售端與精裝工程端齊頭并進,帶動地板收入增長。
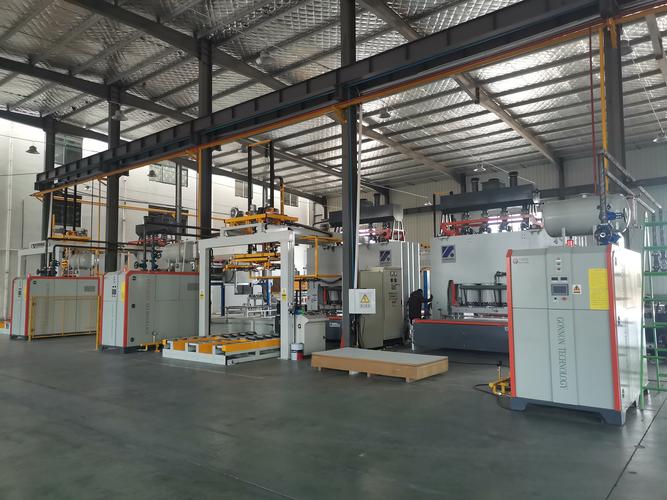
- 產能釋放與效率提升:前期投放的產能逐步釋放,規模化生產降低了單位成本,進一步推動了收入增長。
收入端的亮眼表現驗證了公司在行業中的競爭優勢和市場份額的擴張能力。
三、成本端:原材料上漲拖累毛利率
盡管收入增速可觀,但公司毛利率卻出現了一定程度的下滑,主要原因是原材料成本上漲。
- 人造板原材料價格上行:人造板的主要原材料包括木材、膠粘劑等,受環保政策趨嚴、進口木材價格上升以及國內木材供應緊張等因素影響,原材料采購成本明顯增加。
- 能源成本上升:生產過程中所需的能源(如電力、煤炭)價格波動也對成本造成壓力。
- 物流與人工成本剛性上漲:疫情后物流成本以及人工成本均有所上升,進一步壓縮了利潤空間。
毛利率的下滑反映了公司在成本傳導方面面臨一定的時滯,同時也凸顯了行業在原材料價格波動面前的脆弱性。
四、人造板業務:挑戰與機遇并存
人造板作為大亞圣象的核心業務之一,其表現對公司整體業績至關重要。當前,人造板業務面臨以下挑戰與機遇:
挑戰:
- 原材料價格維持高位,成本壓力短期難以緩解;
- 行業環保標準提升,中小企業加速出清,但同時也增加了合規成本;
- 下游需求受房地產周期影響,存在不確定性。
機遇:
- 行業集中度提升,龍頭企業有望享受份額紅利;
- 無醛板、阻燃板等功能性人造板需求增長,產品升級帶來溢價空間;
- 出口市場逐步恢復,海外需求有望提振。
五、盈利預測與投資建議
考慮到公司收入端保持較快增長,但成本壓力對毛利率形成壓制,預計短期內盈利水平仍將承壓。中長期來看,隨著原材料價格回落、產品結構優化以及行業集中度提升,公司盈利能力有望逐步修復。
海通證券預計公司未來幾年收入將保持穩健增長,但毛利率修復節奏取決于成本端變化。建議關注原材料價格走勢及公司提價傳導能力。
六、風險提示
- 原材料價格大幅波動風險;
- 房地產下行導致需求不及預期;
- 行業競爭加劇風險;
- 環保政策超預期收緊。
七、
大亞圣象作為人造板及地板行業的領軍企業,收入增速亮眼體現了其強大的市場競爭力。成本上漲對毛利率的拖累也不容忽視。公司需在成本控制、產品升級和渠道拓展方面持續發力,以應對行業周期波動,實現高質量發展。人造板業務的后續表現,將是決定公司盈利修復節奏的關鍵。
如若轉載,請注明出處:http://www.yuebanwan.com.cn/product/46.html
更新時間:2026-10-19 19:36:49